


Здесь ключевую роль играют лицензированные кредитные организации: универсальные кредитные компании, кредитные союзы, лизинговые и факторинговые игроки.
По итогам 2024 года их было 43, сейчас — уже 45, и лицензирование новых участников продолжается.
Почему рынок интересен?
Армения выстроила структурированную модель небанковского кредитования. Для работы необходимо получить лицензию Центрального банка, а сами участники рынка должны соответствовать требованиям к капиталу, собственникам, руководству и организации деятельности.
Минимальный размер капитала составляет:
• универсальная кредитная организация — 150 млн AMD;
• факторинговая организация — 150 млн AMD;
• лизинговая организация — 100 млн AMD;
• кредитный союз — 50 млн AMD;
• рефинансирующая кредитная организация — 4 млрд AMD.
• факторинговая организация — 150 млн AMD;
• лизинговая организация — 100 млн AMD;
• кредитный союз — 50 млн AMD;
• рефинансирующая кредитная организация — 4 млрд AMD.
Для покупки от 10% доли в кредитной организации требуется согласование регулятора, а руководители должны соответствовать квалификационным требованиям. Порог входа выше, зато рынок прозрачнее, что критично для технологичных финансовых компаний.
Какие данные доступны для скоринга?
Важный элемент финансовой инфраструктуры — кредитное бюро ACRA Credit Reporting. Отчет включает не только суммы и просрочки, но и кредитный риск-класс, данные об обеспечении, среднемесячный доход и историю запросов. Плюс ACRA предлагает FICO Score, числовую оценку кредитного риска, то есть инфраструктура позволяет строить полноценный автоматизированный скоринг, а не работать по анкете.
Что со ставками?
В отличие от России, оценивать рынок Армении через единый показатель вроде предельной ПСК 292% годовых некорректно. Акцент регулирования сделан на полной годовой стоимости кредита (Annual Percentage Rate — APR), которая обязательно указывается в договоре и рекламе. В неё включаются проценты и другие обязательные платежи, связанные с получением и обслуживанием кредита.
- короткие онлайн-займы (до 30 дней) — 0.3–0.75% в день, то есть 110–270% годовых с комиссиями;
- среднесрочные потребительские и бизнес-кредиты (до 24 месяцев) — 24–36% годовых.
У лидеров рынка ставки заметно ниже: Global Credit — номинальная 18–22%, фактическая APR 19.3–23.3%; FINCA Armenia — APR 36.28%. Так что для Армении корректнее говорить не об одной ставке, а о диапазоне по продуктам.
Регулирование потребительского кредитования
Потребительское кредитование регулируется законом, который контролирует:
• содержанию кредитного договора;
• раскрытию APR - не более 2-кратного размера предельной расчетной ставки ЦБ;
• расчету полной стоимости кредита;
• рекламе кредитных продуктов;
• информированию заемщика;
• досрочному погашению.
• раскрытию APR - не более 2-кратного размера предельной расчетной ставки ЦБ;
• расчету полной стоимости кредита;
• рекламе кредитных продуктов;
• информированию заемщика;
• досрочному погашению.
Заемщик имеет право досрочно погасить кредит, при этом общая стоимость кредитования должна быть пропорционально уменьшена, а кредитор не вправе применять за это штрафные санкции.
Есть и отдельное регулирование небольших краткосрочных кредитов: ЦБ устанавливает специальные требования для потребительских кредитов до 300 000 AMD сроком до трех месяцев, включая требования к оценке кредитоспособности и соотношению долга и дохода клиента.
Насколько развито дистанционное кредитование?
Рынок активно уходит в онлайн. С 1 июля 2026 года банки и кредитные организации должны предоставлять клиенту возможность самостоятельно ограничить дистанционные финансовые операции, в том числе оформление онлайн-кредита. Разблокировка таких операций возможна только после идентификации и проверки личности клиента.
Дистанционное кредитование является значимой частью рынка с фокусом на цифровой идентификации и антифрод-защите.
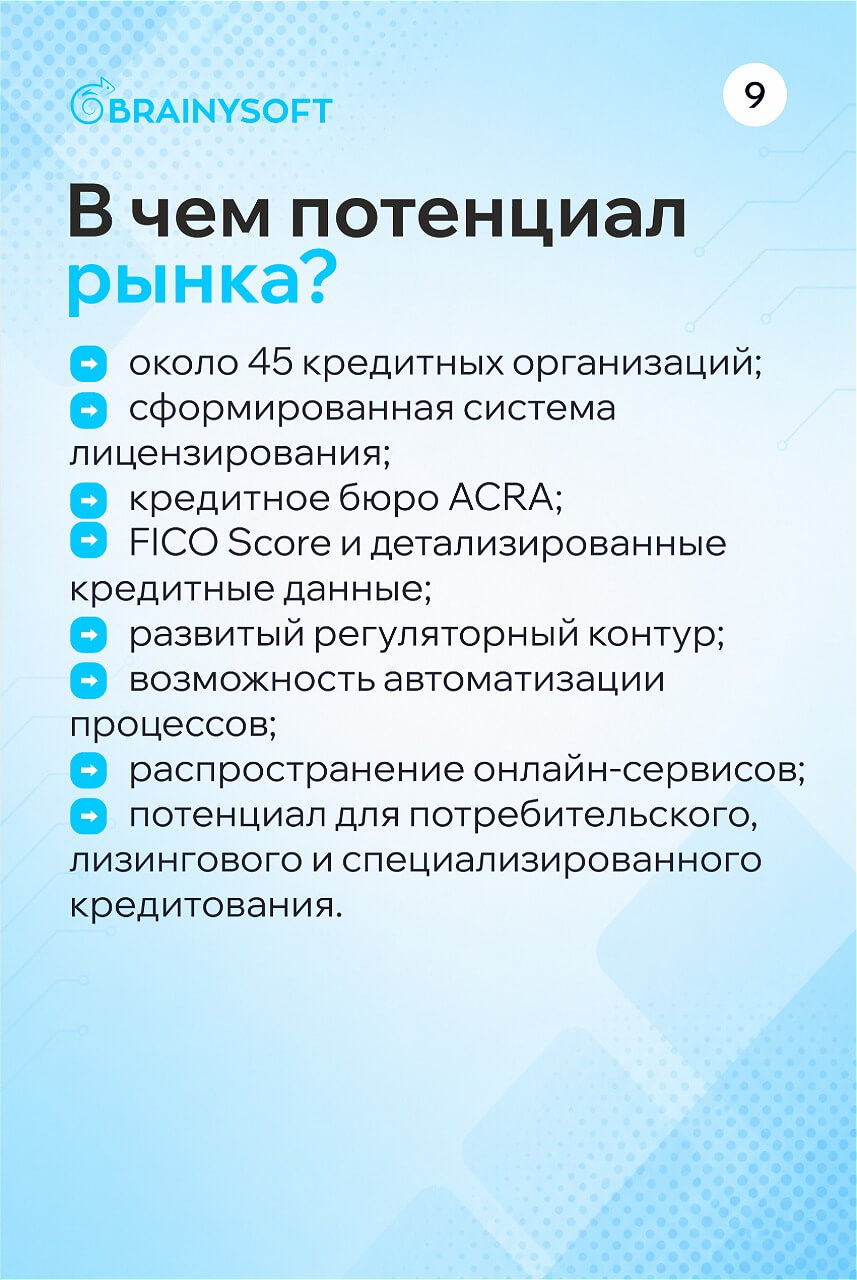
В чем потенциал рынка?
• около 45 кредитных организаций;
• сформированная система лицензирования;
• кредитное бюро ACRA;
• FICO Score и детализированные кредитные данные;
• развитый регуляторный контур;
• возможность автоматизации процессов;
• распространение онлайн-сервисов;
• потенциал для потребительского, лизингового и специализированного кредитования.
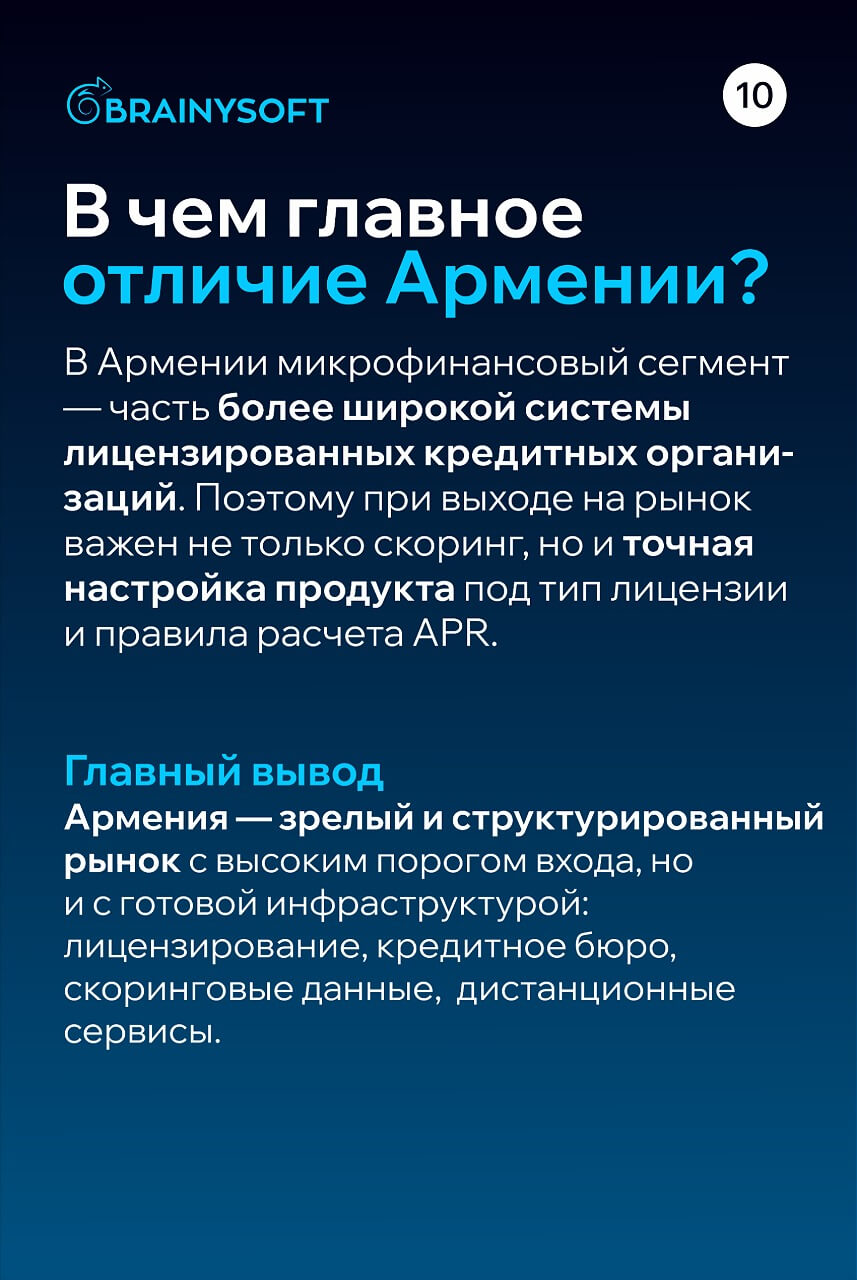
В чем главное отличие Армении?
В Армении микрофинансовый сегмент — часть более широкой системы лицензированных кредитных организаций. Поэтому при выходе на рынок важен не только скоринг, но и точная настройка продукта под тип лицензии и правила расчета APR.
Главный вывод
Армения — зрелый и структурированный рынок с высоким порогом входа, но и с готовой инфраструктурой: лицензирование, кредитное бюро, скоринговые данные, дистанционные сервисы.